Domain enyu.de kaufen?
Wir ziehen mit dem Projekt
enyu.de um.
Sind Sie am Kauf der Domain
enyu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enyu.de kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
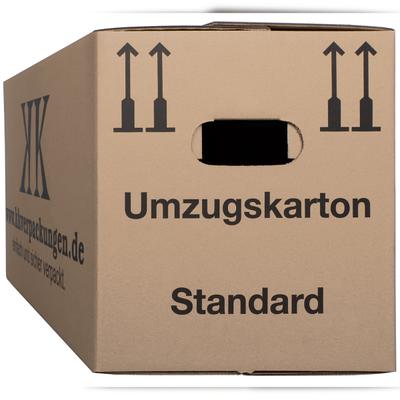
KK Verpackungen 25 neue UK Umzugskartons Umzugkarton NEUWARE Versandkosten FREIAbmessung: 634 x 290 x 326 mm (L x B x H) Qualität: 1 Wellig - C-Welle Traglast: 20-30 kg Farbe: Braun Gewicht: 0,60 kg Gurtmaß: 198 cm Paletteneinheit: 200 Stück Schmetterlingsboden für bessere Stabilität Kein Klebeband notwendig Großes...48,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **


Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
Sicherheitstechnische Kontrolle - STK - inkl. VersandkostenDer Klassiker: Einsenden & prüfen lassen Dies ist unsere kostengünstigste Variante für die Sicherheitstechnische Kontrolle (STK) gemäß § 12 MPBetreibV. Sie senden uns Ihr Gerät zu, wir prüfen es in unserer Fachwerkstatt und schicken es umgehend zurück. So funktioniert es: Sie erhalten von uns ein Versandlabel. Sie verpacken Ihren AED sicher und senden ihn inkl. Begleitschreiben an uns. Wir führen die Prüfung nach Herstellervorgaben durch. Nach erfolgreicher Prüfung erhalten Sie das Gerät inkl. Prüfprotokoll und neuer Plakette zurück. Wichtig: Während der Versand- und Prüfzeit haben Sie keinen Defibrillator vor Ort. Wenn Sie eine lückenlose Absicherung benötigen, empfehlen wir unsere Variante mit Leihgerät. Im Preis enthalten: Hin- und Rückversand STK-Prüfung inkl. Protokoll & Plakette Erinnerungsservice für den nächsten Termin ...165,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitstechnische Kontrolle - STK - inkl. Versandkosten und LeihgerätLückenlose Sicherheit: Prüfung mit Leihgerät Mit diesem Service gehen Sie auf Nummer sicher: Ihr Standort bleibt durchgehend geschützt, auch während Ihr eigentlicher Defibrillator zur Prüfung bei uns ist. Ideal für Unternehmen und öffentliche Einrichtungen, die keine Sicherheitslücke riskieren möchten. So funktioniert es: Wir senden Ihnen vorab ein funktionstüchtiges Leihgerät zu. Sie tauschen die Geräte aus und senden uns Ihren zu prüfenden AED im Karton des Leihgerätes zu (Versandlabel liegt bei). Wir führen die Prüfung durch und senden Ihnen Ihren AED inkl. Prüfprotokoll und neuer Plakette zurück. Sie tauschen die Geräte aus und senden uns das Leihgerät zurück. Ihr Vorteil: 0 Tage ohne Schutz: Sie bleiben jederzeit einsatzbereit. Kein Stress mit Verpackungsmaterial (nutzen Sie einfach unseren Karton). Inklusive aller Versandkosten, Protokolle und Plake...236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
Ähnliche Suchbegriffe für Renditepotenzial
-
KK Verpackungen 25 neue UK Umzugskartons Umzugkarton NEUWARE Versandkosten FREIAbmessung: 634 x 290 x 326 mm (L x B x H) Qualität: 1 Wellig - C-Welle Traglast: 20-30 kg Farbe: Braun Gewicht: 0,60 kg Gurtmaß: 198 cm Paletteneinheit: 200 Stück Schmetterlingsboden für bessere Stabilität Kein Klebeband notwendig Großes...48,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCI Flexmörtel S1, verformungsfähiger Fliesenkleber, Flexkleber, 20 kg auf Palette **Versandkosten PLZ-abhängig**ACHTUNG: Europalette(n) im Tausch muss/müssen bei Anlieferung vorhanden sein. Ansonsten muss/müssen die Europalette(n) hier mit erworben werden. Unser PCI Flexmörtel S1 ist ein verformungsfähiger Fliesenkleber, Flexkleber für alle keramischen Beläge. Er ist wasserfest und temperaturbeständig und daher universell im Innen- sowie im Außenbereich, an Wand und Boden einsetzbar. Er leistet eine verformungsfähige Verklebung von Fliesen, Naturwerksteinen und Keramik auf Zementestrichen, Heizestrichen, Gussasphalt sowie allen zement- und gipsgebundenen Verlegeüntergründen, in Schwimmbecken und Beckenumgängen, Nassräumen und Kühlhäusern und vielem mehr. Der PCI Flexmörtel S1 ist für Kleberbettdicken von 1 - 10 mm geeignet und sehr emissionsarm. Einsatzgebiete: für innen und außen für Wand und Boden für verformungsfähige Verklebung von Fliesen und Platten für Belegung von Zementestrichen ab einer Restfeuchte 4% CM für Verlegung von Keramik auf allen PCI Verbundabdichtungen für Verlegung auf Heizestrichen für Verlegung in Schwimmbecken, Beckenumgängen, Nassräumen und Kühlhäusern für Verlegung auf Gussasphalt (nur Innenbereich) sowie allen zement- und gipsgebundenen Verlegeuntergründen, Glas- und Porzellanmosaik, festhaftende PVC-Beläge und alte Keramikbeläge für Verlegung von Polyurethanschaum-Platten an erdberührten Kellerwänden (Perimeterdämmung) auf Putz, Beton, Mauerwerk und Dichtschlämmen für Mineralfaserplatten (z.B. Isover oder Rockwool) für gesägte Hartschaumplatten (z. B. Styropor oder Hostapor) für extrudierte Hartschaumplatten (z.B. Styrodur) zum Ausbessern und Ausgleichen kleinerer Unebenheiten auf Wand- und Bodenflächen, vor der Verlegung von Fliesen und Platten Eigenschaften: entspricht C2TE S1 nach DIN EN 12 004 und41,49 €*Versand: 150,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.